バランスシート その1「スタートライン」では、あなたが社会人になった日のBSを作りました。
少し復習しましょう。あなたは200万円の預金を持っていました。社会人デビューを機に、預金から90万円を出し、銀行から90万円を借りて、180万円の新車を購入しました。購入直後のBSでは、預金が110万円、車が180万円。資産は合計290万円、負債は90万円です。差し引き、純資産は200万円でした。思い出しましたか?
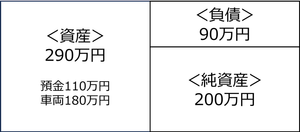
今回は、そこから1年後のBSを見ていきましょう。
事例③
早いもので、あれから1年が経ちました。収入は大きく増えましたが、それに合わせて出費も増えました。毎月のローンを返すと手元にお金が残らず、預金は110万円のままです。
銀行への返済は月に2万5,000円。12回で合計30万円です。ここでは計算を簡単にするため、利息はないものとします。すると、ローンの残高は90万円から60万円に減りました。これをもとに現在のBSを作ってみます。
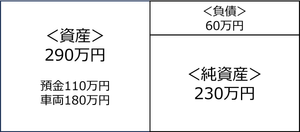
車を購入時と同じ180万円で計上すると、預金と合わせて資産は290万円です。そこから負債の60万円を引くと、純資産は230万円になります。
さあ、これは正しい答えでしょうか? いいえ、このBSは間違っています。正しいBSにするには1年使った車の帳簿上の金額を見直す必要があります。
以前の講座でBSの資産は大きく流動資産と固定資産に分けられるとお話ししました。そして固定資産の中には、建物や車のように、使う期間に応じて帳簿上の金額を減らしていくものがあります。この処理を「減価償却」といいます。
一方、土地は減価償却の対象外です。「でも、土地の値段は上がったり下がったりしますよね」と思うかもしれません。実際に売買される値段は変わります。ここでお話ししているのは、時間が経つたびに帳簿上の金額を減らしていくかどうかです。
ここで「法定耐用年数」という言葉を覚えておきましょう。税務上、減価償却費を計算するために、資産の種類や構造、用途に応じて定められた年数です。例えば、同じ木造の建物でも、住宅用なら22年、飲食店用なら20年です。車の場合、一般的な普通乗用車は6年、軽自動車は4年です。
では、あなたのBSに戻りましょう。買った車は新車の軽自動車とします。この例では、税務上の4年という年数を目安に、定額法で計算してみます。180万円を4で割ると45万円。最初の1年で、車の帳簿上の金額を45万円減らします。ちなみに、この車に税務上の減価償却を適用し、償却を終えた後も使い続ける場合は、帳簿に1円が残ります。
それでは、1年後のBSを見てみましょう。車の帳簿上の金額は、180万円から45万円を引いて135万円です。預金の110万円を足すと、資産は245万円。そこから負債の60万円を引くと、純資産は185万円になります。
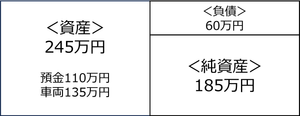
購入直後の純資産は200万円でした。この1年でローンは30万円減り、車の帳簿上の金額は45万円減りました。差し引き、純資産は15万円減ったことになります。
事業で使う資産なら、事業に使う分の減価償却費を経費に計上できるメリットがありますので減価償却する資産を買うこと自体、必ずしも悪いことばかりではありません。これについては、また別の機会にお話しします。
最後に、帳簿上の金額と、実際に売れそうな金額を比べてみましょう。例えば、車の帳簿上の金額が135万円でも、中古車市場で150万円で売れそうなら、その差は15万円です。車を時価で評価し直すと、売却にかかる費用を考えない場合、純資産も15万円多くなります。この講座では、こうした帳簿に表れていない価値を「隠れ資産」と呼びます。
5年後、帳簿上は1円でも、50万円で売れそうなら、その時点でも差があります。反対に、帳簿上の価格よりも安くしか売れそうにない場合は、時価で見た純資産は帳簿上より少なくなります。資産を持ち続けるか、売るかを考えるときには、帳簿上の金額と、その時点でいくらで売れそうかの両方を見ておきましょう。この両者の間のねじれをうまく利用することが資産形成していくうえの重要なファクターとなる場合があります。
投稿者プロフィール
- 教育事業で起業して35年目を迎えています。最初はパソコンスクール(事業売却)、30年前から常設の英語スクール、20年前からオンラインで資産形成の講座を開講しています。60歳を過ぎてからはスポーツに美容にファッションにと趣味を広げて「若さ」に挑戦し続けています。
最新の投稿
- 2026年11月13日お金の実用学第5話:バランスシートその2 「減価償却」
- 2026年11月13日お金の実用学第4話:バランスシートその1「スタートライン」
- 2026年11月6日お金の実用学第3話:世界にはどれくらいの「富」があるの?
- 2026年11月4日お金の実用学第2話:お金のことをよく知るのが近道です

\
無料!読者登録のご案内
/
読者登録すると毎週のニュースレターとともに
読者限定の㊙情報や🉐情報が手に入ります。